Wat kost een hondenverzekering in 2026?
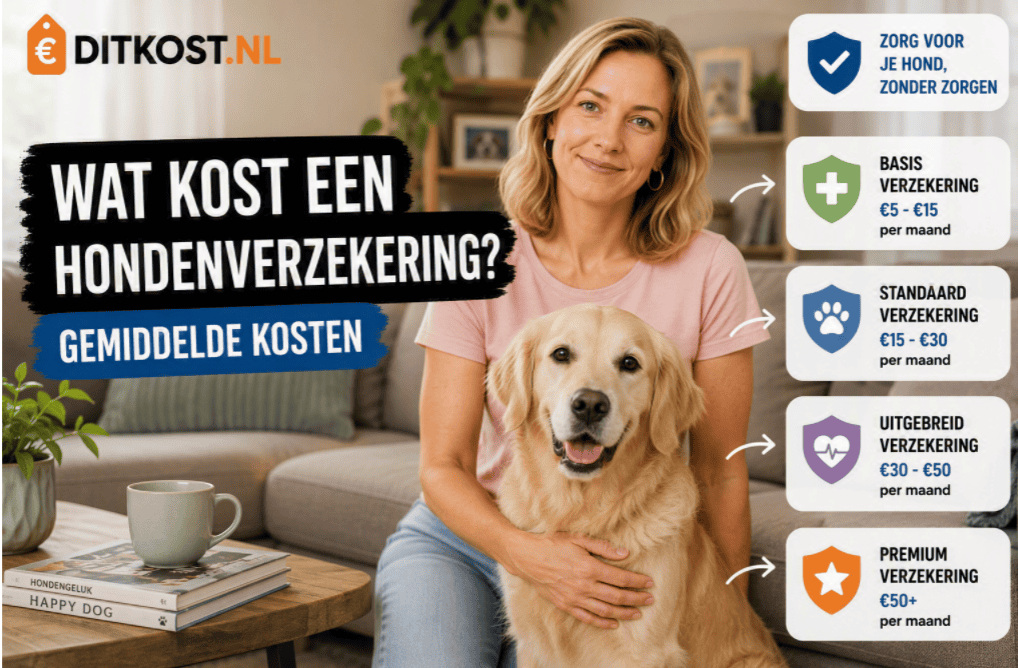
Wat kost een hondenverzekering? Reken meestal op €15 tot €50 per maand, met circa €30 als praktisch gemiddelde. Minder dan €20 is goedkoop en vanaf €50 relatief duur. Leeftijd, ras, dekking, eigen bijdrage en maximale jaarvergoeding bepalen samen hoeveel je betaalt en terugkrijgt.
DitKost-prijscheck
Gemiddeld: circa €30 per maand
Realistische prijsrange: €15 tot €50 per maand
Lage premie: minder dan €20 per maand
Normale premie: €20 tot €50 per maand
Hoge premie: vanaf circa €50 per maand
Gemiddelde jaarpremie: circa €360
Belangrijkste prijsbepaler: leeftijd, ras en gekozen dekkingEen lage premie betekent niet automatisch lage totale kosten. Eigen bijdrage, eigen risico, uitsluitingen en het maximale bedrag per jaar bepalen hoeveel je bij een dierenartsrekening zelf betaalt.
Een budgetpolis kan voldoende zijn wanneer je vooral bescherming zoekt tegen grote onverwachte rekeningen. Wie ook diagnostiek, chronische zorg, fysiotherapie of gebitszorg ruim wil verzekeren, betaalt meestal meer en heeft soms aanvullende modules nodig.
Wat kost een hondenverzekering gemiddeld?
Een hondenverzekering kost meestal €15 tot €50 per maand. Een praktisch gemiddelde van circa €30 per maand komt neer op:
- €360 per jaar;
- €1.080 in drie jaar;
- €1.800 in vijf jaar;
- €3.600 in tien jaar.
Deze berekening veronderstelt dat de premie gelijk blijft. In werkelijkheid kan de premie stijgen wanneer de hond ouder wordt, de verzekeraar tarieven aanpast of de dekking verandert.
De goedkoopste vanaf-premies beginnen rond €12 tot €20 per maand. Voor uitgebreidere pakketten lopen actuele voorbeelden op tot ongeveer €35 à €45, terwijl een oudere hond of ruimere dekking ook €50 tot €80 of meer kan kosten.
Wie de verzekering wil plaatsen binnen het volledige hondenbudget, kan daarnaast de algemene kosten van huisdieren bekijken.
Wat krijg je voor €15, €30 of €50 per maand?
De premie zegt vooral iets wanneer je deze naast de dekking legt.
| Premieniveau | Wat je doorgaans kunt verwachten | Belangrijkste controlepunt |
|---|---|---|
| €12 tot €20 per maand | Basisdekking, lager vergoedingspercentage of beperkt jaarmaximum | Hoeveel betaal je per declaratie zelf? |
| €20 tot €35 per maand | Normale dekking voor ziekte en ongeval | Zijn diagnostiek, medicijnen en operaties ruim verzekerd? |
| €35 tot €50 per maand | Hoger vergoedingspercentage of ruimer jaarmaximum | Welke aanvullende zorg ontbreekt nog? |
| €50 tot €80 of meer | Oudere hond, risicoras of uitgebreide modules | Weegt de extra dekking op tegen premie en uitsluitingen? |
Deze indeling is indicatief. Een polis van €20 kan voor een jonge hond uitgebreider zijn dan een polis van €35 voor een oudere hond. Leeftijd en ras beïnvloeden de basispremie immers voordat je de dekking kiest.
De verzekering is maar één onderdeel van het totale hondenbudget. Bekijk daarom ook wat een hond kost en neem de premie mee in de maandelijkse kosten van een hond.
Budgetverzekering: ongeveer €12 tot €25 per maand
Een budgetpolis vergoedt vaak een beperkt deel van medisch noodzakelijke zorg. Voorbeelden van basispakketten werken met:
- 50% vergoeding;
- een jaarmaximum van circa €2.000 tot €3.250;
- een eigen risico;
- een eigen bijdrage per rekening;
- beperkte aanvullende dekkingen.
Actuele vergelijkingen tonen vanaf-premies rond €12 tot €20 voor bepaalde hondenprofielen. De werkelijke premie kan hoger zijn na invoer van ras, leeftijd en postcode.
Een budgetpolis past vooral wanneer je:
- een deel van grote rekeningen wilt afdekken;
- kleinere kosten zelf kunt betalen;
- voldoende spaargeld hebt voor het niet-vergoede deel;
- accepteert dat niet alle zorg is verzekerd;
- de jaarlimiet passend vindt.
Normale dekking: ongeveer €20 tot €40 per maand
In dit segment vind je vaak polissen met:
- 70% tot 80% vergoeding;
- een jaarmaximum van ongeveer €3.000 tot €6.000;
- dekking voor consulten bij ziekte of ongeval;
- diagnostisch onderzoek;
- operaties;
- voorgeschreven medicatie;
- opname in een kliniek.
Dit is voor veel eigenaren de meest evenwichtige categorie. De premie blijft overzichtelijk, terwijl de verzekering een substantieel deel van onverwachte zorg kan betalen.
Controleer wel of 70% of 80% wordt berekend vóór of ná aftrek van een eigen risico.
Uitgebreide dekking: ongeveer €35 tot €60 per maand
Uitgebreide polissen bieden mogelijk:
- 80% tot 90% vergoeding;
- een hoger jaarmaximum;
- ruimere diagnostiek;
- specialistische zorg;
- behandeling van chronische aandoeningen;
- aanvullende modules voor gebit of fysiotherapie;
- zorg in het buitenland.
Actuele vergelijkingen tonen pakketten met jaarmaxima van €10.000 tot €12.500 en in sommige gevallen een onbeperkt maximum. De voorwaarden en premie verschillen daarbij sterk.
Een zeer hoog maximum is alleen waardevol als relevante behandelingen niet via andere uitsluitingen worden beperkt.
Redactionele observatie
Wat mij tijdens de prijscontrole opviel, is dat de premies op vergelijkingssites redelijk overzichtelijk lijken, maar de polissen inhoudelijk sterk verschillen. Vooral het vergoedingspercentage, het jaarmaximum en uitgesloten aandoeningen veranderen de waarde van een pakket. Een premieverschil van €10 per maand zegt daardoor minder dan de vraag hoeveel je bij een rekening van €2.000 werkelijk terugkrijgt.
Welke dierenartskosten zijn meestal verzekerd?
Een basisverzekering kan medisch noodzakelijke kosten na ziekte of een ongeval gedeeltelijk vergoeden.
Denk aan:
- regulier dierenartsconsult;
- bloedonderzoek;
- urineonderzoek;
- röntgenfoto’s;
- echografie;
- CT- of MRI-onderzoek;
- operatie;
- ziekenhuisopname;
- geregistreerde medicatie;
- medische hulpmiddelen;
- behandeling van tumoren;
- bepaalde chronische aandoeningen;
- euthanasie.
De precieze dekking verschilt per verzekeraar. Univé vermeldt bijvoorbeeld consulten, diagnostiek, geregistreerde geneesmiddelen en operaties als verzekerde onderdelen, maar sluit bestaande klachten en preventieve zorg in de basisdekking uit.
Niet iedere polis vergoedt ieder onderdeel in hetzelfde percentage. Voor bepaalde behandelingen kan een eigen maximumbedrag gelden.
Welke zorg is vaak niet standaard verzekerd?
Bij veel polissen vallen deze kosten geheel of gedeeltelijk buiten de basisdekking:
- bestaande klachten;
- aandoeningen die tijdens de wachttijd ontstaan;
- vaccinaties;
- jaarlijkse gezondheidscontrole;
- vlooien- en tekenpreventie;
- ontworming;
- castratie of sterilisatie;
- gebitsreiniging;
- preventieve gebitszorg;
- voortplanting en vruchtbaarheidsbehandeling;
- gedragstherapie;
- fysiotherapie;
- alternatieve behandelingen;
- dieetvoer;
- niet-geregistreerde middelen.
Preventieve zorg, gebitszorg en fysiotherapie zijn soms aanvullend te verzekeren. Een aanvullende module verhoogt de maandpremie en heeft vaak een afzonderlijk vergoedingsmaximum.
Wat betekent het vergoedingspercentage?
Het vergoedingspercentage bepaalt welk deel van een gedekte rekening de verzekeraar betaalt. Veel pakketten werken met 50%, 70%, 80% of 90%.
Bij een gedekte rekening van €1.000 betekent dit zonder ander eigen risico:
| Vergoeding | Verzekeraar betaalt | Je betaalt zelf |
|---|---|---|
| 50% | €500 | €500 |
| 70% | €700 | €300 |
| 80% | €800 | €200 |
| 90% | €900 | €100 |
De premie is bij een hoger percentage meestal hoger. Kijk daarom hoeveel risico je zelf kunt en wilt dragen.
Eigen bijdrage en eigen risico zijn niet hetzelfde
Eigen bijdrage
De eigen bijdrage is het percentage van iedere gedekte rekening dat je zelf betaalt.
Bij 80% vergoeding heb je feitelijk 20% eigen bijdrage.
Een rekening van €1.500 levert dan deze verdeling op:
- verzekeraar: €1.200;
- eigenaar: €300.
Univé gebruikt ditzelfde voorbeeld bij een gebroken poot van €1.500 en een vergoeding van 80%.
Eigen risico
Het eigen risico is een vast bedrag dat je eerst zelf betaalt. Dit kan gelden:
- per verzekeringsjaar;
- per behandeling;
- per aandoening;
- per declaratie.
Bij €100 eigen risico en daarna 80% vergoeding van een rekening van €1.500:
- rekening: €1.500;
- eigen risico: €100;
- resterend bedrag: €1.400;
- vergoeding van 80%: €1.120;
- totaal zelf betalen: €380.
De combinatie van eigen risico en eigen bijdrage kan dus belangrijker zijn dan enkele euro’s premieverschil.
Wat is het maximale bedrag per jaar?
Het jaarmaximum is het hoogste bedrag dat de verzekeraar in één verzekeringsjaar vergoedt.
Actuele polisvoorbeelden lopen uiteen van ongeveer €2.000 tot €12.500 per jaar. Sommige pakketten noemen een onbeperkt maximum.
Een polis met 90% vergoeding maar een maximum van €3.000 kan minder bescherming bieden dan een polis met 80% vergoeding en een limiet van €10.000.
Let ook op submaxima, bijvoorbeeld:
- €500 voor fysiotherapie;
- €500 voor gebitszorg;
- €100 voor preventieve zorg;
- beperkt bedrag voor kankerbehandeling;
- maximum per aandoening;
- maximum per verzekeringsjaar.
De algemene jaarlimiet is dus niet altijd het enige plafond.
Wat bepaalt de premie?
Leeftijd van de hond
Een oudere hond heeft gemiddeld een groter risico op medische klachten. De premie kan daardoor stijgen. Sommige verzekeraars hanteren ook een maximale instapleeftijd.
Vroeg verzekeren kan gunstig zijn omdat aandoeningen die al bestonden vóór de ingangsdatum meestal worden uitgesloten.
Ras
Bepaalde rassen hebben een verhoogd risico op specifieke aandoeningen. Dit kan invloed hebben op:
- premie;
- acceptatie;
- dekking;
- uitsluitingen;
- maximale vergoeding;
- aanvullende voorwaarden.
Controleer vooral of erfelijke en aangeboren aandoeningen zijn verzekerd.
Postcode
Regionale verschillen in dierenartskosten en schaderisico kunnen in de premie worden verwerkt.
Vergoedingspercentage
Een polis met 90% vergoeding kost doorgaans meer dan een pakket dat 50% betaalt.
Eigen risico
Een hoger vrijwillig eigen risico kan de premie verlagen. Je moet het gekozen bedrag dan wel zonder problemen kunnen betalen.
Jaarmaximum
Een polis met een ruim vergoedingsmaximum is doorgaans duurder dan een budgetpolis met een lage limiet.
Aanvullende modules
Modules voor gebitszorg, fysiotherapie, preventieve zorg of zorg in het buitenland verhogen de premie.
Drie voorbeeldpolissen doorgerekend
De volgende voorbeelden zijn redactionele berekeningen. Het zijn geen offertes van specifieke verzekeraars.
Budgetpolis: €18 per maand
- premie per jaar: 12 × €18 = €216;
- vergoeding: 50%;
- jaarmaximum: €3.000;
- geen eigen risico.
Bij een volledig gedekte rekening van €1.500:
- verzekeraar betaalt: €750;
- eigenaar betaalt aan de dierenarts: €750;
- jaarpremie: €216;
- totale eigen uitgave dat jaar: €966.
Zonder verzekering zou de eigen uitgave €1.500 zijn. Het financiële voordeel bedraagt in dit voorbeeld €534.
Normale polis: €30 per maand
- premie per jaar: 12 × €30 = €360;
- vergoeding: 80%;
- eigen risico: €100;
- jaarmaximum: €5.000.
Bij een gedekte rekening van €1.500:
- na eigen risico resteert €1.400;
- verzekeraar betaalt 80%: €1.120;
- eigenaar betaalt op de rekening: €380;
- jaarpremie: €360;
- totale eigen uitgave dat jaar: €740.
Zonder verzekering zou de uitgave €1.500 zijn. Het financiële voordeel bedraagt in dit rekenvoorbeeld €760.
Uitgebreide polis: €50 per maand
- premie per jaar: 12 × €50 = €600;
- vergoeding: 90%;
- geen eigen risico;
- jaarmaximum: €10.000.
Bij een gedekte rekening van €1.500:
- verzekeraar betaalt: €1.350;
- eigenaar betaalt op de rekening: €150;
- jaarpremie: €600;
- totale eigen uitgave dat jaar: €750.
Dit is ongeveer gelijk aan het resultaat van de normale voorbeeldpolis. De uitgebreidere polis wordt vooral interessanter bij meerdere of grotere gedekte rekeningen.
Wanneer is een hondenverzekering financieel interessant?
Een verzekering kan passen wanneer:
- je een rekening van enkele duizenden euro’s niet direct kunt betalen;
- financiële voorspelbaarheid belangrijk is;
- je hond nog jong en gezond is;
- je dekking wilt voor ziekte én ongevallen;
- het ras een verhoogd medisch risico heeft;
- je bij een ernstige klacht niet primair op geld wilt beslissen;
- je bereid bent langdurig premie te betalen.
Een verzekering garandeert niet dat je minder betaalt dan je terugkrijgt. Verzekeren is in de eerste plaats het overdragen van financieel risico, niet een spaarproduct.
Wanneer kan zelf sparen beter passen?
Zelf sparen kan een redelijke keuze zijn wanneer:
- je direct een grote zorgbuffer beschikbaar hebt;
- je maandelijks consequent spaart;
- je het risico van een vroege hoge rekening kunt dragen;
- een oudere hond alleen tegen een hoge premie of met veel uitsluitingen wordt geaccepteerd;
- je vooral kleine routinekosten verwacht;
- de beschikbare polissen niet aansluiten bij het medische profiel van de hond.
Wie €30 per maand spaart, heeft na één jaar €360 en na vijf jaar €1.800. Ontstaat in het eerste jaar een rekening van €3.000, dan is die buffer echter onvoldoende.
De keuze gaat dus niet alleen over het verwachte gemiddelde, maar ook over het moment waarop een grote rekening kan ontstaan.
De werkelijke kosten van zelf verzekeren
Een praktische spaarstrategie kan bestaan uit:
- direct startbedrag: €1.500 tot €3.000;
- maandelijkse storting: €30 tot €75;
- afzonderlijke betaalrekening;
- alleen gebruiken voor medische zorg;
- opnieuw aanvullen na een behandeling.
Dit is geen garantie dat iedere behandeling betaalbaar is. Specialistische diagnostiek, chirurgie of langdurige behandeling kan duizenden euro’s kosten.
Actuele dierenartsgegevens tonen dat zelfs standaardzorg al snel oploopt. Een regulier consult kost gemiddeld circa €53 tot €54 en een standaardoperatie enkele honderden euro’s.

Specialistische diagnostiek, chirurgie of een langdurige behandeling kan duizenden euro’s kosten. Om de dekking van een polis goed te beoordelen, helpt het om eerst te bekijken wat een dierenarts kost. Een regulier consult is relatief overzichtelijk, maar onderzoek, medicatie, operaties en spoedzorg kunnen de rekening snel verhogen.
Is mijn premie normaal?
Minder dan €15 per maand
Dit is een zeer lage premie. Controleer extra zorgvuldig:
- verzekerde percentage;
- jaarmaximum;
- eigen bijdrage;
- eigen risico;
- wachttijd;
- uitsluitingen;
- leeftijd van de hond in de berekening;
- tijdelijke korting.
Een lage vanaf-premie kan voor jouw hond na de premieberekening hoger uitvallen.
€15 tot €20 per maand
Dit is een lage maar realistische premie voor een jonge hond of basispakket. Een vergoeding van 50% of beperkt jaarmaximum is in dit segment niet ongebruikelijk.
€20 tot €50 per maand
Dit is de normale bandbreedte voor veel honden. Binnen deze range vind je zowel basis- als uitgebreidere pakketten.
Beoordeel vooral hoeveel je bij een rekening van €1.000, €3.000 en €5.000 zelf betaalt.
Meer dan €50 per maand
Dit kan logisch zijn bij:
- oudere hond;
- risicoras;
- hoge vergoeding;
- laag eigen risico;
- hoog jaarmaximum;
- aanvullende gebitsdekking;
- fysiotherapie;
- ruime buitenlanddekking.
Bereken bij €60 per maand ook de jaarpremie van €720. Vergelijk vervolgens of de extra dekking werkelijk relevant is.
Meest vergeten kosten en voorwaarden
1. Eigen bijdrage
Bij 80% vergoeding betaal je zelf nog 20% van iedere gedekte rekening.
Indicatie: €200 op een rekening van €1.000.
Waarom vergeten: de premie krijgt meer aandacht dan het vergoedingspercentage.
Voorkomen: reken vooraf met drie mogelijke rekeningbedragen.
2. Eigen risico
Een vrijwillig eigen risico kan de premie verlagen, maar verhoogt je eerste eigen kosten.
Indicatie: afhankelijk van de polis, bijvoorbeeld €50 tot €500.
Waarom vergeten: “geen eigen risico” en “10% eigen bijdrage” worden soms als hetzelfde gezien.
Voorkomen: zet beide onderdelen apart in je vergelijking.
3. Wachttijd
Een polis kan pas na een wachttijd volledige dekking bieden. Univé vermeldt bijvoorbeeld een wachttijd van dertig dagen, met een uitzondering voor ongevallen onder de polisvoorwaarden.
Waarom vergeten: de premie wordt al betaald terwijl nog niet ieder risico verzekerd is.
Voorkomen: sluit tijdig af en lees wanneer de dekking precies begint.
4. Bestaande klachten
Klachten die vóór de verzekering aanwezig waren, worden doorgaans uitgesloten.
Waarom vergeten: de hond wordt wel geaccepteerd, maar niet noodzakelijk voor iedere aandoening.
Voorkomen: vraag om schriftelijke bevestiging van specifieke uitsluitingen.
5. Jaarmaximum
Na het bereiken van de jaarlimiet betaal je alle verdere zorg zelf.
Indicatie: actuele pakketten lopen uiteen van ongeveer €2.000 tot €12.500 of meer.
Waarom vergeten: alleen het hoge vergoedingspercentage wordt bekeken.
Voorkomen: controleer percentage én maximum in één berekening.
6. Submaximum per behandeling
Gebit, fysiotherapie of preventieve zorg kan een afzonderlijk lager maximum hebben.
Waarom vergeten: de polis noemt een hoog algemeen jaarmaximum.
Voorkomen: controleer de vergoedingstabel per behandelcategorie.
7. Premiestijging
De premie die je voor een jonge hond betaalt, blijft niet noodzakelijk gelijk.
Waarom vergeten: vergelijkers tonen een momentopname.
Voorkomen: vraag hoe leeftijd en jaarlijkse indexatie de premie beïnvloeden.
8. Declaratievoorwaarden
Sommige kosten worden alleen vergoed wanneer de behandeling is uitgevoerd door een erkende dierenarts, specialist of geregistreerde therapeut.
Waarom vergeten: de behandeling is medisch nuttig, maar voldoet mogelijk niet aan de polisdefinitie.
Voorkomen: vraag vóór dure vervolgzorg of aan alle declaratievoorwaarden wordt voldaan.
Wanneer is goedkoop niet de beste keuze?
Een goedkope polis met 50% vergoeding kan onvoldoende bescherming bieden wanneer je juist een rekening van €3.000 of €5.000 wilt opvangen.
Ook een laag jaarmaximum kan problematisch zijn. Bij een maximum van €2.000 betaal je na het bereiken van die grens de resterende behandeling volledig zelf, zelfs wanneer in de polis een vergoeding van 80% staat.
Een aanvullende module is evenmin automatisch voordelig. Als een module €10 per maand kost en maximaal €100 preventieve zorg per jaar vergoedt, betaal je jaarlijks €120 premie voor maximaal €100 vergoeding. Controleer daarom altijd de verhouding tussen extra premie en maximale uitkering.
Hoe kun je besparen op een hondenverzekering?
- Verzeker een hond wanneer deze jong en gezond is.
- Vergelijk minimaal drie verzekeraars met exact hetzelfde hondenprofiel.
- Houd vergoeding, eigen risico en jaarmaximum gelijk.
- Kies een hoger eigen risico alleen als je dat bedrag direct kunt betalen.
- Verzeker kleine routinekosten niet automatisch mee.
- Controleer of aanvullende modules financieel zinvol zijn.
- Betaal eventueel per jaar als dat aantoonbare korting geeft.
- Vermijd dubbele dekking met reis- of andere verzekeringen.
- Vergelijk opnieuw wanneer de premie sterk stijgt.
- Zeg een bestaande polis niet op voordat de nieuwe acceptatie definitief is.
- Houd naast de verzekering een kleine zorgbuffer aan.
Overstappen kan nadelig zijn wanneer inmiddels klachten zijn ontstaan. De nieuwe verzekeraar kan deze als bestaande aandoening uitsluiten.
Checklist voor het vergelijken
- Wat is de premie voor mijn specifieke hond?
- Hoe verandert de premie als de hond ouder wordt?
- Welk percentage van gedekte kosten wordt vergoed?
- Geldt een eigen risico, eigen bijdrage of beide?
- Wat is het maximale bedrag per jaar?
- Zijn er afzonderlijke maxima per behandeling?
- Welke bestaande klachten worden uitgesloten?
- Zijn erfelijke en aangeboren aandoeningen verzekerd?
- Hoe lang duurt de wachttijd?
- Is specialistische diagnostiek verzekerd?
- Zijn medicijnen en opname gedekt?
- Is gebitszorg standaard of aanvullend?
- Welke preventieve zorg is uitgesloten?
- Geldt vrije dierenartskeuze?
- Wat gebeurt er met de premie en dekking bij een chronische aandoening?
Veelgestelde vragen
Wat kost een hondenverzekering per maand?
Een hondenverzekering kost meestal €15 tot €50 per maand. Circa €30 is een praktisch gemiddelde. Voor een oudere hond of uitgebreid pakket kan de premie oplopen tot €60 à €80 of meer.
Wat kost een hondenverzekering per jaar?
Bij €30 per maand betaal je €360 per jaar. Binnen de normale premieband van €15 tot €50 ligt de jaarpremie tussen €180 en €600.
Wat vergoedt een hondenverzekering?
Afhankelijk van de polis kunnen consulten, diagnostisch onderzoek, operaties, opname en geregistreerde medicatie worden vergoed. Preventieve zorg en bestaande klachten vallen vaak buiten de basisdekking.
Betaalt een hondenverzekering de volledige rekening?
Meestal niet. Veel polissen vergoeden 50% tot 90% van gedekte kosten. Daarnaast kan een eigen risico en jaarmaximum gelden.
Kun je een oudere hond nog verzekeren?
Dat verschilt per verzekeraar. Sommige aanbieders accepteren alle leeftijden, terwijl andere een maximale instapleeftijd hanteren. Bestaande klachten blijven meestal uitgesloten.
Is verzekeren beter dan zelf sparen?
Dat hangt af van je financiële buffer en risicovoorkeur. Zelf sparen kan op lange termijn voordeliger zijn, maar biedt weinig bescherming wanneer vroeg een hoge rekening ontstaat. Een verzekering koopt vooral financiële voorspelbaarheid.
Mijn advies
Ik zou een hondenverzekering niet op de laagste premie kiezen. Vergelijk eerst wat je bij rekeningen van €1.000, €3.000 en €5.000 zelf betaalt. Let daarbij op vergoeding, eigen risico, jaarmaximum en uitsluitingen.
Voor een jonge hond is €20 tot €40 per maand vaak een logisch vergelijkingsgebied. Een budgetpolis kan passen als je zelf een ruime buffer hebt. Zonder buffer zou ik eerder kiezen voor een hoger vergoedingspercentage en een bruikbaar jaarmaximum.
Besparen kan met een verantwoord eigen risico en door kleine preventieve kosten zelf te betalen. Ik zou niet besparen op dekking voor grote operaties, diagnostiek of aandoeningen waarvoor het ras aantoonbaar kwetsbaar is. Houd ook met verzekering geld achter de hand voor niet-gedekte zorg.
Conclusie
Een hondenverzekering kost meestal €15 tot €50 per maand, met circa €30 als praktisch gemiddelde. Een lage premie is pas gunstig wanneer vergoeding, eigen risico en jaarmaximum voldoende zijn.
Vergelijk daarom niet alleen wat je maandelijks betaalt. Bereken ook hoeveel je zelf bij een grote dierenartsrekening overhoudt. Controleer bestaande aandoeningen, wachttijd, erfelijke klachten en aanvullende modules voordat je de polis afsluit.
Bronnen en prijscontrole
- Huisdierenverzekeringen.nl: gebruikt voor actuele vanaf-premies, vergoedingspercentages, eigen risico en jaarmaxima.
- Vergelijkdierenverzekering.nl: gebruikt voor de premieband en vergelijking van verschillende pakketvormen.
- Dierenverzekering-vergelijken.nl: gebruikt voor poliskenmerken, eigen bijdragen en maximale jaarvergoedingen.
- Univé: gebruikt voor een concreet voorbeeld van basisdekking, uitsluitingen en wachttijd.
- LICG: gebruikt voor onafhankelijke context over hondenbezit, gezondheid en financiële voorbereiding.